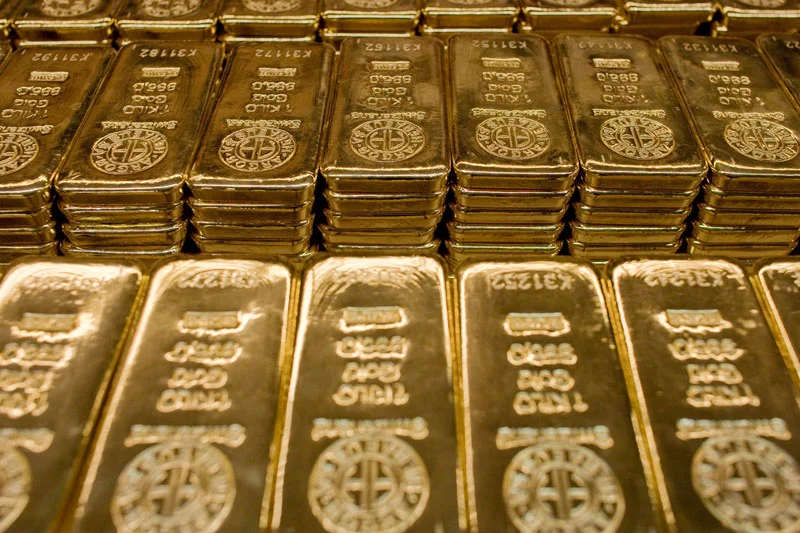
الذهب ينهار اليوم ولكن.. بانتظار العودة الكبرى
بعد عام 2025 الاستثنائي.. هل يقترب التحول من الأسهم إلى الذهب؟
بعد الأداء الاستثنائي للمعادن الثمينة خلال عام 2025، شهد عام 2026 تحولاً واضحاً في اتجاهات الأسواق، حيث استعادت الأسهم الأمريكية، وخاصة أسهم شركات الذكاء الاصطناعي وأشباه الموصلات، جزءاً كبيراً من الزخم مقارنة بالذهب.
لكن السؤال الأهم بالنسبة للمستثمرين هو: هل يمثل هذا التحول بداية اتجاه جديد طويل الأجل، أم أنه مجرد مرحلة مؤقتة قبل عودة الذهب والمعادن الثمينة إلى الواجهة؟
الأسهم تتصدر المشهد في 2026
خلال عام 2026، تمكن سوق الأسهم من تحقيق أداء قوي مقارنة بالذهب، وكان قطاع التكنولوجيا، وبالأخص الشركات المرتبطة بالذكاء الاصطناعي وأشباه الموصلات، المحرك الرئيسي لهذا الصعود.
ويرى التحليل أن قطاع أشباه الموصلات كان من أبرز المستفيدين من موجة الاستثمار في الذكاء الاصطناعي، بينما واجهت قطاعات أخرى مرتبطة بالاقتصاد التقليدي ظروفاً أكثر صعوبة.
وبالنسبة لنسبة الأسهم إلى الذهب (SPX/Gold)، فقد وصلت إلى قاع في نهاية يناير 2026، ثم ارتفعت بنحو 45% منذ ذلك الحين، ما يعني أن الأسهم تفوقت بشكل واضح على الذهب خلال هذه الفترة.
بمعنى أبسط: منذ بداية العام، كان امتلاك الأسهم الأمريكية أكثر ربحية من امتلاك الذهب وفق هذا المقياس.
لكن ماذا عن المستقبل؟
هنا يبدأ الجزء الأكثر أهمية في التحليل.
فالارتفاع الحالي للأسهم لا يعني بالضرورة أن الاتجاه طويل الأجل للذهب قد انتهى. بل يرى التحليل أن التفوق الحالي للأسهم قد يكون مرحلة مؤقتة ضمن دورة أكبر، خصوصاً مع التغيرات التي يشهدها الاقتصاد العالمي وأسواق السندات.
والعامل الرئيسي هنا هو أسعار الفائدة وعوائد السندات الأمريكية طويلة الأجل.
فخلال العقود الماضية، كانت عوائد السندات طويلة الأجل في اتجاه هابط بشكل عام، وهو ما ساعد على خلق بيئة مواتية لارتفاع أسعار الأصول، من الأسهم والعقارات وغيرها.
لكن هذه الصورة تغيرت خلال السنوات الأخيرة.
لماذا تمثل السندات نقطة مهمة؟
ارتفاع عوائد السندات طويلة الأجل يعني ارتفاع تكلفة الاقتراض بالنسبة للحكومات والشركات والمستهلكين، كما يمكن أن يضغط على تقييمات بعض الأصول، خصوصاً الأسهم التي تعتمد بدرجة كبيرة على توقعات النمو المستقبلية.
ويرى التحليل أن استمرار ارتفاع العوائد طويلة الأجل قد يجعل مهمة صانعي السياسات أكثر صعوبة، لأن القدرة على استخدام سوق السندات لتهدئة الأوضاع الاقتصادية والمالية أصبحت أقل مرونة مقارنة بالماضي.
وفي الوقت نفسه، إذا بدأ منحنى العائد الأمريكي في الانحدار من جديد، فقد يكون لذلك تأثير مهم على العلاقة بين الأسهم والذهب، وربما يقلل الفترة التي تستطيع خلالها الأسهم مواصلة تفوقها على المعدن الأصفر.
ماذا يعني ذلك للذهب؟
الفكرة الأساسية في التحليل هي أن الذهب لم يفقد أهميته، وإنما قد يكون في مرحلة مؤقتة من التراجع النسبي أمام الأسهم.
فبعد الارتفاع الكبير للذهب في 2025، كان من الطبيعي أن تحدث حركة عكسية، تنتقل خلالها السيولة لبعض الوقت إلى الأسهم، خصوصاً مع موجة الحماس تجاه الذكاء الاصطناعي وأشباه الموصلات.
وهذا ما ظهر بالفعل خلال 2026.
لكن إذا عادت الضغوط التضخمية، أو استمرت مشكلات الديون، أو أصبحت قدرة الحكومات والبنوك المركزية على التحكم في الأسواق أقل فاعلية، فقد تعود المعادن الثمينة إلى جذب اهتمام المستثمرين.
وهنا تبرز أيضاً أهمية ما يعرف باسم المعادن الحرجة (Critical Minerals)، وهي معادن تدخل في قطاعات استراتيجية مثل الطاقة والتكنولوجيا والصناعات المتقدمة، وتحظى بأهمية جيوسياسية متزايدة.
هل يمكن أن نشهد موجة أخيرة للأسهم؟
التحليل يفترض احتمال استمرار ارتفاع نسبة الأسهم إلى الذهب لفترة إضافية، وربما تشهد هذه النسبة موجة صعود أخيرة قبل حدوث تحول جديد.
أي أن السيناريو المطروح ليس بالضرورة أن تتراجع الأسهم فوراً، وإنما أن تستمر في جذب اهتمام المستثمرين لفترة، خاصة مع استمرار الحماس تجاه الذكاء الاصطناعي وأشباه الموصلات.
لكن في حال تغيرت الظروف الاقتصادية الكبرى، فقد تنتقل الأفضلية مرة أخرى تدريجياً إلى الذهب والمعادن الثمينة والسلع.
ماذا عن الذهب على المدى الطويل؟
النظرة المطروحة في التحليل تعتبر الذهب أصلاً مختلفاً عن الأسهم.
فالذهب لا يعتمد على أرباح شركة أو نمو قطاع اقتصادي معين، وإنما يُنظر إليه باعتباره مخزناً للقيمة على المدى الطويل.
ومن هذا المنظور، فإن السؤال ليس فقط: هل سيرتفع سعر الذهب أم ينخفض؟
بل أيضاً: هل يمكن أن ترتفع قيمة الذهب مقارنة بقيمة الأصول الأخرى في الاقتصاد؟
وهنا يستخدم التحليل مقارنة الذهب بحجم السيولة في الاقتصاد، مثل M2، للإشارة إلى أن الذهب قد تكون لديه مساحة لإعادة التقييم على المدى الطويل إذا استمرت السيولة والديون والتحديات الاقتصادية في الارتفاع.
الخلاصة
شهد عام 2026 حتى الآن تحولاً واضحاً لصالح الأسهم مقارنة بالذهب، مدفوعاً بشكل رئيسي بالذكاء الاصطناعي وأشباه الموصلات.
لكن هذا التفوق لا يعني بالضرورة انتهاء دورة الذهب.
فالتحولات في عوائد السندات، والتضخم، والديون، والسياسات النقدية، إلى جانب الأهمية المتزايدة للمعادن الحرجة، قد تلعب دوراً في تحديد الاتجاه التالي للأسواق.
وبحسب هذا التحليل، قد تكون الأسهم أمام مرحلة أخيرة من التفوق النسبي على الذهب، قبل احتمال حدوث تحول جديد في تدفقات المستثمرين نحو الذهب والمعادن الثمينة وبعض قطاعات الموارد الطبيعية.
وبالتالي، فإن الرسالة الأساسية ليست أن الأسهم ستتراجع حتماً أو أن الذهب سيرتفع حتماً، وإنما أن العلاقة بين الاثنين قد تكون مقبلة على نقطة تحول مهمة تستحق المتابعة.
تنبيه: هذا المحتوى لأغراض إعلامية وتحليلية فقط، ويعبر عن آراء وتحليلات أصحاب المصادر المشار إليها، ولا يُعد توصية بالشراء أو البيع أو الاحتفاظ بأي أصل مالي. يجب على القارئ إجراء أبحاثه الخاصة وتقييم مدى ملاءمة أي استثمار لظروفه وأهدافه ومستوى المخاطر الذي يستطيع تحمله.